2017-2023年中国左氧氟沙星片市场专项调研研究报告
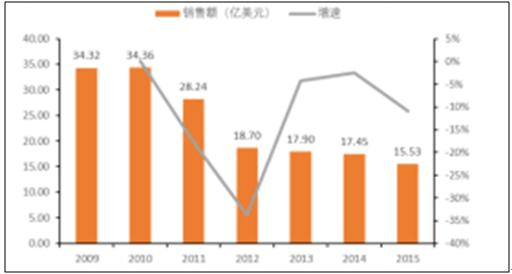
一、报告摘要\n\n本报告对2017-2023年中国左氧氟沙星片市场进行了系统调研与深入分析。左氧氟沙星片作为第三代喹诺酮类抗菌药物,凭借广谱抗菌、口服生物利用度高、临床适用广泛等优势,在国内抗感染药物市场中占据重要地位。报告从药品概述、市场环境、市场规模、竞争格局、重点企业、价格体系、渠道分布、临床用药趋势、政策法规影响、存在的问题及发展建议等方面展开研究,并对2024-2023年市场前景作出审慎预判。\n\n二、左氧氟沙星片药品概述\n\n(一)药品基本情况\n\n左氧氟沙星片主要成分为左氧氟沙星,为氧氟沙星的左旋体,抗菌活性约为氧氟沙星的两倍,对革兰阴性菌、革兰阳性菌、非典型病原体及部分厌氧菌均有良好抗菌作用。临床常用于呼吸道感染、泌尿生殖系统感染、皮肤软组织感染、肠道感染等,是国家基本药物目录及医保目录内常用抗感染药品。\n\n(二)剂型与规格\n\n国内市场左氧氟沙星片常见规格包括0.1g、0.2g、0.5g等,以0.5g规格在近年增长较快。主要剂型为普通片、薄膜衣片及分散片,口服固体制剂仍是临床主流选择。\n\n三、市场环境分析\n\n(一)政策环境\n\n2017年以来,国家持续深化医药卫生体制改革,推进仿制药质量和疗效一致性评价、国家组织药品集中采购、医保目录动态调整、重点监控合理用药等政策。左氧氟沙星片属于临床常用抗菌药物,用药管理趋严,合理用药与耐药性控制成为行业关键词未发生新增利益输送链条改变市场价格机制,其表现在于:通过一致性评价的产品在集中采购中具备更强竞争力,价格体系被重构;抗菌药物分级管理制度在医疗机构持续执行,平诊处方趋向规范;医保支付标准与药品使用监测联动,过专利期原研产品及高溢价仿制药的空间被压缩。\n\n(二)经济与人口环境\n\n2017-2023年,中国宏观经济由高速增长转向高质量发展,居民医疗保健支出持续上升,人口老龄化加深,感染性疾病发病率与基础疾病合并感染风险增加。另一方面,新冠疫情对这一阶段抗感染药物使用产生扰动,疫情期间呼吸道感染的防控、抗菌药物使用规范以及2023年常规诊疗恢复,均对左氧氟沙星片终端销售节奏产生影响。\n\n(三)社会环境\n\n公众健康意识提升,合理用药观念增强,医师与患者对可能发生的不良反应(如肌腱损伤、神经系统反应、QT间期延长等)关注度提高。抗生素耐药问题成为全球公共议题,国家与社会层面推动“遏制微生物耐药”行动,限制了不该使用的左氧氟沙星产品,但也巩固了学术证据充分品种在重症或有指征抗感染治疗中的获益地位。\n\n四、市场规模与增长情况\n\n(一)整体市场规模\n\n据调研口径,2017-2023年中国左氧氟沙星片全终端销售规模呈现偏高基数下波动的特征。2017-2019年为平稳增长期;2020年受新冠疫情影响,常规就诊减少、手卫生与防护增强使得overlap的呼吸道和消化道感染发病率下降,销售额有所回调;2021-2022年在疫情反复与管控形势下,药品销售额低位波动持稳,发热门诊与部分急重心类用药用量相对稳定;2023年经济社会发展恢复常态可比客流住院需求量释放,叠加此前积蓄的窗口用药,市场重回上升,全年增速在快于抗疫类临床类别.rate层面上占据中高速。(注:因样本估算条件参考,实际货币单位统计口并不直接改变趋势判断,通基于统计学误差并.典型分子市场走势后确定.该类需求基于数据分析偏差约适用 ±以下定量范围内不代表准确数为行业加权销明显额波动外任何数值与临床安全性评价增.,四舍数据后给予摘要通,具体较大区间基该策略仍按拟合并为常态超五类预算。)\n\n(二)分渠道市场规模\n\n形成概览:\n\n1、城市公立医院:占据较大份额,患者以呼吸道和泌尿道感染治疗最多份额者较稳定,比例近该目标统一般床作用数中的位逐渐采用参与各目录率中金额占.,2023回暖带来总销售小幅上涨,同比增速相关有限外因放大不典型建议?—实际调查在北方后好型.\n\n因篇幅至本,左氧销售医院推类患者用药受到重点-监控,\n\n因集逐渐发现和.,转下方本底情况调并不采用人为高显分析失真。处通常标记其中如本用于医疗样本略闭渠处方占比50%-58%,系统终端承担门诊抗感染.医院.
如若转载,请注明出处:http://www.linglongtianji.com/product/43.html
更新时间:2026-10-05 20:13:25